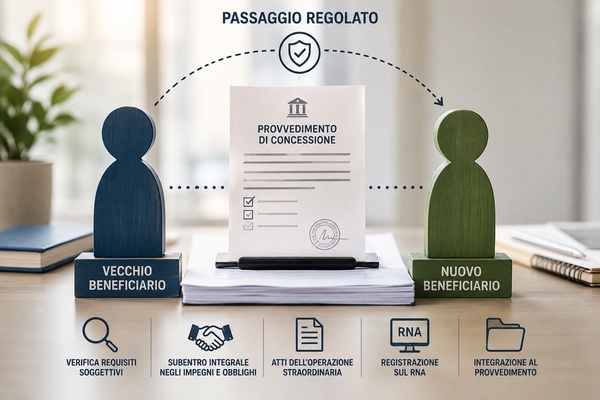
L’art. 11 del Modello di articolato, che abbiamo già analizzato per le variazioni dell’operazione agevolata, disciplina anche le variazioni del Beneficiario successivamente alla concessione delle agevolazioni. Come per le variazioni sostanziali dell’operazione agevolata, anche per le variazioni sostanziali del Beneficiario è richiesta una comunicazione preventiva corredata da una relazione argomentata e da idonea documentazione. È prevista la possibilità di richiedere integrazioni e, in caso di variazioni non autorizzate o comunque incompatibili con il mantenimento delle agevolazioni, la revoca delle stesse (art. 12, comma 1, lettera m).
Analizziamo ora le specificità.
Per le variazioni del Beneficiario sono necessari due tipi di controllo: da una parte la verifica dei requisiti soggettivi di accesso, ossia bisogna verificare che il nuovo soggetto sia in possesso dei requisiti di accesso; dall’altra, occorre verificare che il nuovo soggetto subentri «integralmente negli impegni e obblighi assunti dal precedente beneficiario, compresa la titolarità delle attività a cui si riferisce l’agevolazione concessa» (comma 4).
Sembra tutto semplice, quasi lineare. Invece non lo è, perché le problematiche e le decisioni da prendere nel caso di operazioni straordinarie sono diverse e, purtroppo, il Bando tipo non le affronta oppure non le affronta in maniera esplicita.
Prima questione: I requisiti del nuovo soggetto si verificano al momento della domanda di candidatura o alla data della comunicazione di variazione?
Il comma 3 del Bando tipo fa riferimento a «un’attività istruttoria sulla variazione comunicata volta a verificare la permanenza dei requisiti soggettivi». Se si fa riferimento alla «permanenza» dei requisiti, sembrerebbe che la verifica debba riguardare il nuovo soggetto nel momento in cui subentra nella concessione. Quindi, alla domanda non si potrebbe rispondere né indicando la data della candidatura né semplicemente la data della comunicazione: occorre verificare la sussistenza dei requisiti nel momento in cui si determina il subentro.
Seconda questione: Il momento della variazione del Beneficiario rispetto alla realizzazione dell’operazione agevolata.
Non presenta grandi problemi una variazione che intervenga prima di avviare la realizzazione o dopo che l’operazione sia già stata realizzata e l’erogazione già effettuata. E non presenta particolari dubbi di gestione la fusione e la cessione dell’azienda. Critici sono invece i casi in cui ci si trovi di fronte a una scissione o a una cessione di ramo d’azienda quando l’operazione agevolata è in una fase intermedia di realizzazione. Il problema nasce dal fatto che la fase di erogazione dell’agevolazione presuppone la verifica di documenti contabili e bancari che potrebbero non essere più nella disponibilità del nuovo soggetto che scaturisce dall’operazione straordinaria. In questi casi è necessario ricordarsi, prima di autorizzare la variazione, di acquisire l’impegno da parte del soggetto che deterrà i dati e le informazioni a fornirli al momento dell’erogazione.
Terza questione: subentro negli impegni e negli obblighi
Il comma 4 precisa che «il nuovo soggetto beneficiario subentra integralmente negli impegni e obblighi assunti dal precedente beneficiario» e il comma 7 che la variazione va registrata sul Registro Nazionale degli Aiuti. Quindi, anche se con la comunicazione preventiva il Soggetto Gestore acquisisce un impegno da parte del soggetto subentrante ad assumersi gli obblighi che scaturiscono dalla concessione, l’iter non è terminato. Il Bando tipo non disciplina questa fase. Cosa dovrà necessariamente succedere?
Per colmare tale assenza, il Soggetto Gestore dovrà richiedere la trasmissione degli atti relativi all’avvenuta operazione straordinaria e condizionare l’autorizzazione alla verifica degli stessi. È necessario, infatti, che contengano l’esplicito riferimento all’agevolazione e agli obblighi conseguenti. Sarà poi necessario formalizzare la variazione, registrare la stessa sul Registro Nazionale degli Aiuti e trasmettere un’integrazione al provvedimento di concessione.
Quarta e ultima questione: affitto di ramo d’azienda
“Per “variazione sostanziale” si intende una variazione conseguente a operazioni straordinarie dell’assetto aziendale (fusione/incorporazione, scissione, conferimento o cessione di ramo d’azienda, con esclusione dell’affitto di ramo d’azienda)” (art. 11, comma 1). L’esclusione dell’affitto di ramo d’azienda è da interpretarsi come impossibilità per coloro che sono Beneficiari di un’agevolazione di procedere ad un affitto del ramo d’azienda agevolato oppure come non ricompresa tra le variazioni sostanziali? E in quest’ultimo caso qual è l’iter da seguire? La questione resta aperta.


Rispondi